
Artikel
Yudha Adhyaksa
02 Dec 2024

Ada orang beranggapan bahwa bertransaksi riba sah-sah saja selama nilainya masih kecil dan tidak memberatkan peminjam. Menurut mereka, yang tidak boleh adalah riba dengan nilai besar karena dianggap ‘mencekik’ peminjam dan membuat hidupnya sengsara.
Misalnya, seseorang meminjam Rp10.000 dengan bunga Rp1.000. Bagi sebagian orang, tambahan Rp1.000 dianggap terlalu kecil untuk disebut sebagai sesuatu yang zalim. Berbeda jika seseorang meminjam Rp500 juta lalu harus membayar bunga puluhan atau bahkan ratusan juta. Nominal sebesar itu baru dianggap sebagai riba yang berbahaya.
Dari anggapan tersebut kemudian muncul kesimpulan: kalau bunganya kecil, masih bisa ditoleransi. Kalau bunganya besar, barulah haram.
Benarkah demikian?
Tidak.
Dalam syariat, keharaman riba tidak ditentukan oleh besar atau kecilnya nominal. Tidak ada batas minimal bunga yang apabila berada di bawah angka tertentu kemudian berubah menjadi halal.
Tidak ada dalil yang terang benderang membolehkan riba hanya karena nominalnya kecil. Bahkan, dalil yang ada justru menunjukkan bahwa sedikit maupun banyak, riba tetap harus ditinggalkan.
Lihatlah dalil tegas berikut:
“Satu dirham riba yang dimakan seseorang, sementara dia tahu, lebih buruk daripada 36 kali berzina.” (HR. Ahmad 21957 dan ad-Daruquthni 2880)
Perhatikan kata “satu dirham”. Ini menunjukkan bahwa ukuran kecilnya nominal bukan alasan untuk menganggap riba menjadi ringan atau halal. Jika riba yang sedikit saja mendapatkan ancaman keras, tentu bukan berarti riba yang besar baru menjadi haram.
Sekarang, mari kita lihat dari sudut pandang lain.
Mengapa riba tetap dilarang meskipun nominalnya kecil?
Karena persoalannya bukan semata-mata pada berapa rupiah yang dibayarkan, tetapi pada akad dan tambahan yang disyaratkan dalam transaksi utang.
Ketika seseorang memberikan pinjaman Rp10.000 lalu mensyaratkan pengembalian menjadi Rp11.000, tambahan Rp1.000 tersebut bukan pembayaran atas barang atau jasa yang diberikan kepada peminjam. Tambahan itu muncul semata-mata karena adanya pinjaman.
Jadi, meskipun hanya Rp1.000, prinsip transaksinya tetap sama.
Seseorang meminjam Rp10.000 dengan bunga 10%. Ia menerima Rp10.000 dan harus mengembalikan Rp11.000.
Bagi pemberi pinjaman, tambahan Rp1.000 memang terlihat kecil. Bahkan ia mungkin merasa telah berjasa karena membantu orang yang sedang membutuhkan uang.
Namun, coba lihat dari sisi peminjam.
Apa yang ia dapatkan dari tambahan Rp1.000 tersebut?
Tidak ada barang tambahan.
Tidak ada jasa tambahan.
Tidak ada produk tambahan.
Tidak ada manfaat tambahan.
Peminjam hanya menerima Rp10.000, tetapi diwajibkan mengembalikan Rp11.000 karena adanya persyaratan dalam akad pinjaman.
Di sinilah kita bisa memahami bahwa persoalannya bukan apakah Rp1.000 itu terasa berat atau ringan, tetapi adanya tambahan yang disyaratkan atas pinjaman.
Kalau nominalnya Rp1.000.000, prinsipnya tetap sama.
Kalau Rp100.000, tetap sama.
Kalau hanya Rp1.000, tetap sama.
Kecilnya nominal tidak mengubah hakikat akadnya.
Kesalahan lainnya adalah menganggap riba baru haram apabila sudah membuat peminjam sengsara.
Padahal, seseorang yang kaya mungkin mampu membayar bunga Rp1 juta tanpa merasa terbebani. Apakah karena ia mampu membayarnya kemudian riba menjadi halal?
Tentu tidak.
Begitu pula seseorang yang miskin mungkin hanya dikenakan bunga Rp10.000. Karena nominalnya kecil, bukan berarti tambahan tersebut otomatis menjadi halal.
Syariat tidak menjadikan kemampuan ekonomi peminjam sebagai ukuran halal atau haramnya riba.
Yang harus dilihat adalah apakah transaksi tersebut mengandung riba atau tidak.
Karena itu, jangan sampai kita berpikir:
“Kalau bunganya kecil, tidak masalah.”
Justru pola pikir seperti inilah yang berbahaya karena membuat seseorang terbiasa dengan riba sedikit demi sedikit. Awalnya hanya Rp1.000, kemudian Rp10.000, Rp100.000, hingga akhirnya terbiasa melakukan transaksi dengan bunga yang jauh lebih besar.
Jadi, riba tidak menjadi halal karena nominalnya kecil dan tidak menjadi haram hanya karena nominalnya besar.
Riba tetap merupakan riba meskipun hanya sedikit. Besar kecilnya nominal tidak mengubah hukum dasarnya.
Lebih luas lagi, larangan riba tidak boleh dipersempit hanya pada kondisi ketika peminjam sudah ‘tercekik’. Riba harus dihindari karena memang dilarang oleh syariat.
Diharamkan atas pihak yang mengambil riba maupun pihak yang memberikannya dalam transaksi riba, termasuk pihak yang terlibat sebagai pencatat dan saksi, sebagaimana disebutkan dalam hadis Nabi ﷺ.
Karena itu, jangan mencari batas minimal riba yang dianggap aman. Tidak ada angka yang membuat riba berubah menjadi halal.
Sedikit ataupun banyak, tinggalkan riba.
Riba tidak dapat dinilai halal atau haram hanya berdasarkan besar kecilnya nominal. Bagi pelaku usaha, memahami prinsip transaksi syariah penting agar tidak menganggap bunga kecil sebagai sesuatu yang dibolehkan hanya karena nilainya terlihat ringan.
Pelajari hukum riba, transaksi syariah, dan bisnis halal melalui 500+ kelas di SekolahUMKM.com hanya Rp50.000/bulan.
Anggapan bahwa riba hanya haram jika nilainya besar tidak sesuai dengan pembahasan dalil yang digunakan dalam artikel ini. Larangan riba tidak ditentukan oleh apakah bunganya terasa ringan atau berat bagi peminjam. Karena itu, nominal kecil tidak otomatis menjadikan transaksi berbunga halal.
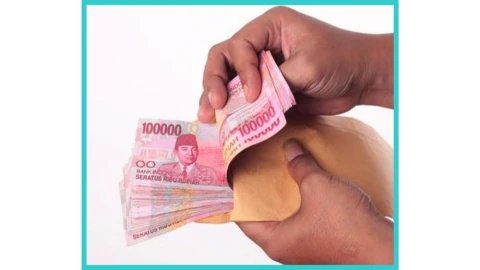
Ilustrasi pinjaman menunjukkan bahwa bunga merupakan tambahan yang harus dibayarkan oleh peminjam sebagai konsekuensi dari pinjaman tersebut. Dalam perspektif syariah yang dibahas artikel ini, persoalannya bukan semata-mata besar kecilnya jumlah, tetapi adanya tambahan yang disyaratkan dalam transaksi utang-piutang.
Karena itu, seorang Muslim perlu berhati-hati terhadap transaksi berbunga meskipun nominalnya terlihat kecil. Memahami akad dan mekanisme transaksi sejak awal dapat membantu menghindari riba dan memilih alternatif transaksi yang sesuai dengan prinsip syariah.
Dalam pembahasan fikih yang menjadi dasar artikel ini, larangan riba tidak bergantung pada besar kecilnya nominal. Karena itu, kecilnya bunga tidak menjadi alasan untuk menganggapnya halal.
Karena yang menjadi persoalan adalah adanya tambahan yang disyaratkan dalam transaksi utang-piutang, bukan sekadar jumlah tambahannya.
Jika Rp1.000 tersebut merupakan tambahan yang disyaratkan atas pinjaman, maka nominal kecilnya tidak mengubah karakter transaksi tersebut sebagai transaksi berbunga.
Dalam ilustrasi artikel, peminjam harus membayar tambahan atas uang yang dipinjamnya tanpa memperoleh barang atau jasa tambahan sebagai imbalan atas pembayaran tersebut.
Kondisi setiap transaksi dapat berbeda dan persoalan keadaan darurat memiliki pembahasan tersendiri dalam fikih. Karena itu, kasus khusus sebaiknya dikonsultasikan kepada ulama atau ahli fikih yang kompeten.
Pelajari akad yang digunakan, periksa apakah terdapat bunga atau tambahan yang disyaratkan atas pinjaman, dan pertimbangkan alternatif pembiayaan atau transaksi yang sesuai dengan prinsip syariah.
Yudha Adhyaksa, founder SekolahUMKM dan konsultan bisnis. Berpengalaman 12 tahun di 4 bank internasional, termasuk sebagai Manager Asia. Berpengalaman dalam tata kelola korporasi, manajemen risiko, ekspor-impor, financial crime, dan transformasi proses bisnis. Melalui SekolahUMKM, ia membawa standar bisnis korporasi ke UMKM agar berkembang dengan sistem bisnis yang kuat.
Artikel
Kenapa Kasir Minimarket Sering Jadi Titik Lemah Bisnis? Banyak pemilik minimarket merasa bahwa selama barang dagangannya lengkap dan harga yang ditawarkan cukup bersaing, maka bisnisnya akan otomat...
Yudha Adhyaksa
17 Aug 2026
Banyak pelaku usaha fokus cari pelanggan baru terus-menerus, tapi lupa menjaga pelanggan lama. Akibatnya capek di depan, bocor di belakang. Setiap bulan sibuk promosi. Iklan jalan. Tim sales ker...
Yudha Adhyaksa
17 Aug 2026
Hari ini saya akan membahas salah satu kasus yang terjadi dalam praktik kerja sama mudharabah, yaitu pembagian keuntungan sebelum modal dikembalikan sepenuhnya kepada pemodal. Kasus seperti ini pen...
Yudha Adhyaksa
17 Aug 2026
Daftar Sekarang
Dapatkan semua Kelas baru gratis
dengan berlangganan

